Avaliação inicial e orçamento realista: registre 3–6 meses de renda e despesas, categorize fixas e variáveis, priorize gastos essenciais e a reserva de emergência de 6+ meses, renegocie dívidas com foco em juros altos, busque renda extra compatível e seguros adequados; comece hoje definindo uma meta e 30 minutos diários para agir.
Administrar dinheiro sendo mãe solo pode se sentir como pilotar um barco em mar aberto: você segura o leme, cuida da tripulação e enfrenta ondas inesperadas. Já se perguntou como transformar essa navegação em um trajeto mais seguro, mesmo com pouco tempo e renda instável?
No Brasil, estima-se que existam cerca de 12 milhões de mães solo, muitas delas sem orientação financeira adequada. Estudos e relatórios indicam que ter uma reserva de emergência entre 3 a 6 meses é o mínimo; para mães solo, especialistas costumam recomendar metas mais conservadoras, de 6 a 12 meses, devido à maior vulnerabilidade a choques de renda.
Muitos guias rápidos falham porque tratam o tema como fórmulas universais: cortar cafés e guardar “o que sobrar” raramente funciona. O que costumo ver é planejamento fragmentado, sem foco nas proteções legais, benefícios disponíveis e estratégias reais de geração de renda que cabem na rotina de quem cuida sozinha.
Este artigo propõe um caminho prático e baseado em prioridade: vamos avaliar sua situação atual, montar um orçamento realista, criar uma reserva viável, lidar com dívidas, explorar formas de aumentar renda e orientar sobre benefícios e seguros. Vou trazer passos acionáveis que você pode aplicar já hoje, com exemplos e ferramentas simples para que o planejamento vire rotina, não só intenção.
Avaliação inicial e orçamento realista
Avaliação rápida e prática: Antes de planejar, eu analiso quanto entra e quanto sai. Esse diagnóstico mostra onde cortar, quanto economizar e qual meta é realista. Vou te guiar passo a passo para transformar dados em um orçamento que funcione no dia a dia.
Mapeando renda e despesas
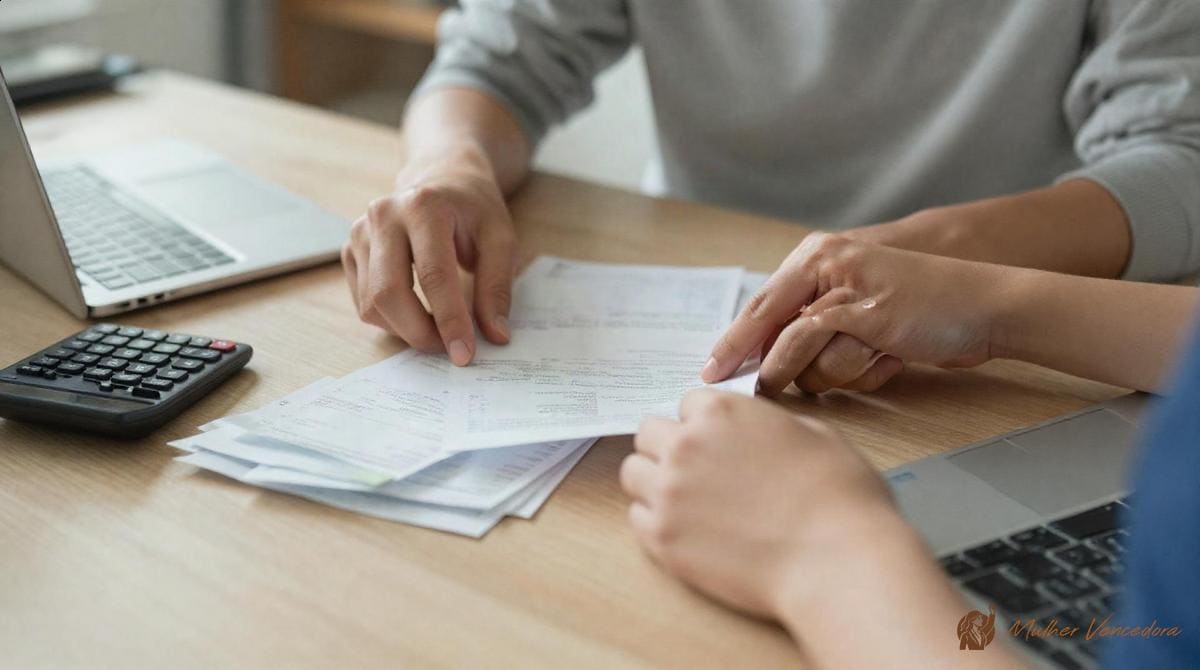
Mapeie renda e despesas: Liste todas as entradas e saídas dos últimos 3–6 meses para ter uma média real.
Na prática, eu recomendo anotar salário, freelances e rendimentos extras. Depois some despesas fixas (aluguel, contas) e variáveis (supermercado, transporte).
Em muitos casos, a revisão revela R$100–R$300 em gastos descartáveis por mês. Use essa média para projetar meses com renda variável.
Dica rápida: comece com uma semana de registros e depois exporte para a planilha. É como fazer um raio-X financeiro antes de qualquer decisão.
Priorizando gastos essenciais
Priorize gastos essenciais: Separe o que mantém você operando (moradia, alimentação, contas, dívida mínima) do que é supérfluo.
Eu costumo criar três pilhas: essenciais, negociáveis e supérfluos. Isso facilita cortes rápidos sem perder qualidade de vida.
Especialistas sugerem ter 3–6 meses de despesas como fundo de emergência. Mesmo começar com um mês já dá muito mais segurança.
Um truque prático: automatize uma transferência mensal pequena para poupança. Com o tempo, isso vira hábito e evita decisões no calor do momento.
Ferramentas práticas e planilhas
Use planilhas simples: Um modelo com receita, categorias e total já resolve para começar.
Eu prefiro Google Sheets por ser grátis e compartilhar facilmente. Comece com colunas: data, descrição, categoria, valor e soma mensal.
Modelos prontos permitem comparar orçado vs. real e identificar categorias que estouram. Reveja semanalmente e ajuste mensalmente.
Reserva de emergência, dívidas e proteção
Proteja seu piso financeiro: Uma reserva bem montada e dívidas sob controle evitam colapsos quando a vida muda. Vou explicar quanto guardar, como negociar quando dívidas apertam e que seguros vale considerar.
Quanto ter na reserva (meta 6+ meses)
Tenha 6+ meses: A meta é guardar o equivalente a seis meses de suas despesas essenciais em liquidez.
Calcule todas as contas fixas e variáveis e multiplique por seis. Por exemplo: se gasta R$5.000/mês, a meta é R$30.000.
Comece pequeno: poupar um mês já reduz ansiedade.
Pense na reserva como um airbag financeiro: não para evitar batidas, mas para diminuir o estrago quando elas acontecem.
Estratégias para renegociar dívidas
Priorize juros altos: Pague primeiro dívidas com maiores taxas e negocie descontos ou parcelamentos que caibam no seu caixa.
Não aceite a primeira oferta. Pergunte por descontos à vista, abatimentos de juros ou prazos maiores. Em algumas negociações é possível obter cortes relevantes.
Use feirões como Limpa Nome ou plataformas (ex.: QueroQuitar) para comparar propostas. Em casos extremos, acordos podem reduzir valores de forma significativa.
Regra prática: avalie seu fluxo, proponha um valor realista ao credor e mantenha registro das conversas.
Seguros essenciais: vida e invalidez
Seguro: vida/invalidez protege sua família e evita que a reserva vire dívida em caso de perda de renda.
Para quem tem dependentes ou dívida grande (como imóvel), um seguro pode cobrir várias mensalidades ou quitar obrigações. Verifique coberturas e carências antes de fechar.
Se possível, combine reserva em Tesouro Selic (liquidez) com uma apólice básica. Revise o seguro anualmente para ajustar valores conforme sua renda e responsabilidades.
Dica final: comece construindo a reserva, depois negocie dívidas e, por fim, ajuste seguros. Cada passo reduz risco e aumenta tranquilidade financeira.
Aumentando renda e acessando benefícios
Ganhe mais sem perder o cuidado: Pequenas fontes de renda e benefícios sociais podem aliviar o orçamento sem atrapalhar sua rotina. Vou mostrar opções que funcionam com horários flexíveis e como proteger seu crédito enquanto busca renda passiva.
Fontes de renda extra compatíveis com cuidados
Renda extra flexível: Escolha atividades que caibam na sua rotina, como artesanato, vendas online, pet sitting ou microserviços.
Por exemplo, cuidar de pets ou vender bolos caseiros pode gerar entre R$500–R$1.000/mês dependendo das horas dedicadas. Plataformas como Pet Anjo e marketplaces ajudam a divulgar.
Outra opção é vender roupas ou objetos em sites como Enjoei e OLX; muitos conseguem > R$300/mês com itens usados.
Pense nessas fontes como torneiras pequenas: juntas, elas mantêm a casa funcionando quando a principal falha.
Como acessar auxílios e benefícios sociais
Verifique benefícios sociais: Confira programas locais e requisitos para ver se você tem direito a auxílio.
Procure no site da prefeitura, CRAS ou portais federais por programas de transferência de renda, alimentação ou auxílio para cuidadores. Plataformas específicas também oferecem cadastros para serviços de cuidado com indicação paga.
Dica prática: reúna documentos básicos (CPF, RG, comprovante de residência) e agende atendimento online. Isso acelera aprovação e evita idas desnecessárias a postos.
Ter esse apoio é como achar um degrau extra quando a subida fica íngreme.
Proteção do crédito e alternativas de renda passiva
Proteja seu crédito: Evite novas dívidas e monitore seu CPF para prevenir surpresas.
Vender itens parados, alugar um quarto pelo Airbnb ou criar produtos digitais são formas de renda passiva que não consomem muito tempo. O aluguel de espaço extra e vendas online podem render R$300+ mensais em muitos casos.
Use alertas de crédito e negocie assinaturas para reduzir gastos fixos. Assim, você fortalece o histórico e abre portas para linhas de crédito melhores, caso precise.
Se quiser, eu monto um mini-plano com opções que se encaixem na sua rotina e um checklist de documentos para solicitar benefícios.
Conclusão: passos práticos para começar hoje
Comece com uma ação hoje: Escolha um passo pequeno e faça agora — isso cria impulso e reduz a chance de adiar.
1. Defina 1 meta: Escreva uma meta clara para o mês. Pode ser economizar R$100, renegociar uma dívida ou abrir uma planilha.
2. Rotina de 30 minutos: Separe meia hora por dia para agir. Estudos mostram que 30 minutos de atividade reduzem estresse e ajudam a manter foco.
3. Faça tarefas simples: beba um copo d’água ao acordar, caminhe 15 minutos, anote despesas da semana.
4. Use ferramentas práticas: uma planilha simples, um checklist e um alarme diário funcionam muito bem.
5. Revise mensalmente: Ao final do mês, compare o que deu certo e ajuste metas. Pequenos ganhos acumulam rápido.
Metáfora: pense nisso como plantar uma muda — regue pouco e sempre, e ela cresce. A primeira ação é a semente. Agora, qual será sua primeira ação?
Principais pontos
Resumo prático com as ações essenciais para organizar finanças, criar reserva, renegociar dívidas e aumentar renda.
- Diagnóstico financeiro: Liste 3–6 meses de renda e despesas e calcule médias para identificar fluxo, categorias e gastos supérfluos.
- Priorize gastos essenciais: Separe moradia, alimentação, contas e dívidas mínimas; corte assinaturas e itens negociáveis antes de cortar o básico.
- Meta de reserva: 6+ meses: Tenha pelo menos seis meses das despesas em liquidez (ex.: R$5.000×6=R$30.000).
- Renegociação de dívidas: Priorize títulos com juros altos, não aceite a primeira proposta, proponha valores realistas e busque descontos ou parcelamentos melhores (feirões e plataformas ajudam).
- Ferramentas simples: Use Google Sheets ou uma planilha básica para comparar orçado vs. real, atualize semanalmente e revise mensalmente para ajustar categorias.
- Renda extra compatível: Prefira atividades flexíveis (pet sitting, vendas online, comidas por encomenda) que podem gerar R$300–R$1.000/mês sem prejudicar cuidados.
- Automatize e comece hoje: Faça transferências automáticas para poupança, dedique 30 minutos diários a ações financeiras e defina uma meta clara para manter o impulso.
A segurança financeira vem da prática contínua: diagnostique a situação, priorize o essencial, construa a reserva, renegocie com estratégia e aumente a renda passo a passo.
FAQ – Finanças práticas: avaliação, reserva e renda extra
Como começar um orçamento realista hoje?
Liste todas as fontes de renda e despesas dos últimos 1–3 meses, categorize em fixas/variáveis e defina metas pequenas. Use uma planilha simples (receita, categoria, valor) e reveja mensalmente.
Quanto devo ter na reserva de emergência?
A meta ideal é ter pelo menos 6 meses das suas despesas essenciais em liquidez. Comece poupando 1 mês e aumente gradualmente até a meta.
Como renegociar dívidas com chance de sucesso?
Priorize dívidas com juros altos, não aceite a primeira proposta, proponha um valor realista e peça desconto à vista ou parcelamento com juros menores. Use feirões como Limpa Nome e documente todo acordo.
Quais fontes de renda extra encaixam com rotina de cuidador?
Opções flexíveis: pet sitting, vendas online, bolos/artefatos por encomenda, pequenos serviços por hora. Plataformas como Pet Anjo, marketplaces e redes sociais ajudam a divulgar e gerar R$300–R$1.000 mensais, dependendo da dedicação.