Dicas de organização financeira e planejamento incluem diagnosticar sua situação atual mapeando entradas e saídas, implementar um sistema prático de orçamento (50/30/20) e fundo de emergência, além de automatizar processos para quitar dívidas e poupar, mantendo o hábito com revisões regulares.
Organizar as finanças pode parecer como tentar dobrar uma roupa muito amassada: você sabe que é possível, demora e às vezes evita o processo. Já vi gente que deixa a papelada empilhar até que a ansiedade fale mais alto. Essa sensação é comum, e justamente por isso vale parar e montar um plano.
Aqui entra o ponto central: Dicas de organização financeira e planejamento não são truques rápidos, são passos que reduzem sustos e permitem escolhas. Eu costumo ver que quem aplica rotinas simples melhora o poder de decisão em meses.
Muitos guias rápidos recomendam cortar gastos de forma radical ou usar somente um app milagroso. O problema é que soluções superficiais ignoram comportamento, metas e imprevistos. Resultado: planos que duram semanas, não anos.
Este artigo é um guia prático e baseado em procedimentos testáveis. Vou mostrar como diagnosticar sua situação, montar um sistema de orçamento que cabe na sua rotina e automatizar hábitos para poupar, quitar dívidas e começar a investir. No fim, você terá passos claros para seguir nas próximas semanas.
Como diagnosticar sua situação financeira
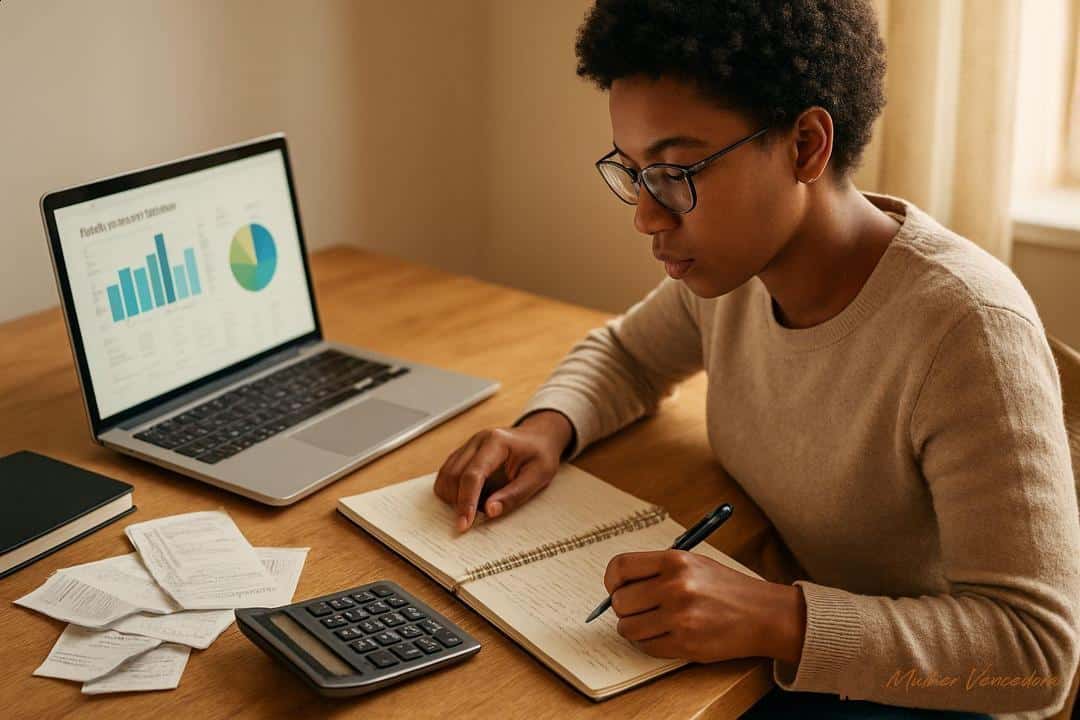
Para começar a organizar sua vida financeira, primeiro entenda onde você está. Pense nisso como um check-up: antes de qualquer tratamento, é preciso diagnóstico. Com finanças é igual — faça uma fotografia clara da sua situação atual para saber onde ajustar e como planejar. Como mapear entradas e saídas em 30 dias:
Registre tudo por 30 dias. Anote cada valor que entra e sai. Use uma planilha simples ou um aplicativo. Liste todas as entradas (salário, freelances, etc.) e todas as saídas (moradia, alimentação, transporte, lazer, assinaturas, pequenos gastos). Consistência importa mais que perfeição. Identificando padrões e vazamentos:
Depois de coletar os dados, categorize as despesas (moradia, alimentação, transporte, lazer, assinaturas, dívidas). Compare categorias e procure por vazamentos — assinaturas esquecidas, gastos recorrentes que não trazem valor, pedidos por delivery frequentes. Esses ajustes trazem economias rápidas. Calculando patrimônio líquido e fluxo de caixa:
Patrimônio líquido = tudo o que você tem menos tudo o que deve. Liste bens e investimentos e subtraia dívidas. Fluxo de caixa = total de entradas menos total de saídas em um período. Um fluxo positivo é desejável. Use ambos para avaliar sua saúde financeira e definir metas (reduzir dívidas, aumentar reservas, investir). Resumo e próximos passos:
Com esses números em mãos, defina prioridades: fundo de emergência (3–6 meses de despesas), reduzir dívidas de alto custo e criar um plano de poupança/investimento. Revise mensalmente e ajuste hábitos com base nos resultados.
Sistema prático: orçamento, reserva e automação
Depois de entender onde seu dinheiro está indo, o próximo passo é criar um sistema que trabalhe para você. É como construir uma casa: a fundação é crucial, mas a estrutura precisa ser prática. Um bom sistema financeiro te ajuda a tomar decisões melhores, sem virar um bicho de sete cabeças.
Montando um orçamento realista (método adaptado 50/30/20)
Montar um orçamento realista significa dividir sua renda em três grandes blocos: necessidades, desejos e poupança/dívidas, usando o método 50/30/20. Ele é bem simples de aplicar e funciona para a maioria das pessoas, porque é flexível. Eu gosto de usar essa adaptação para começar com o pé direito.
Funciona assim: dedique 50% da sua renda líquida para necessidades básicas. Isso inclui aluguel, alimentação, transporte e outras contas essenciais.
Este é o seu motor de crescimento financeiro. Se você tem dívidas, priorize-as aqui. É um jeito prático de garantir que sempre sobra dinheiro para o seu futuro.
Passo a passo para criar um fundo de emergência
Um fundo de emergência é seu “colchão” financeiro: ele deve cobrir de 3 a 6 meses das suas despesas essenciais. É a sua rede de segurança para imprevistos, como uma demissão, despesas médicas urgentes ou um reparo inesperado em casa. Muita gente esquece disso, mas é o primeiro passo para a tranquilidade.
Para construí-lo, comece definindo quanto você precisa para cobrir suas contas essenciais por mês. Depois, separe um valor fixo todo mês, mesmo que seja pouco no começo. Use transferências automáticas, assim você não precisa pensar em “guardar dinheiro” – ele simplesmente vai.
Mantenha esse dinheiro em um lugar seguro e de fácil acesso, mas separado da sua conta corrente. Uma poupança ou um CDB de liquidez diária são boas opções. O objetivo é ter liquidez e segurança para quando precisar.
Estratégias para pagar dívidas sem sacrificar a vida
Pagar dívidas de forma inteligente não significa abrir mão de tudo; significa ter um plano: priorize as dívidas de juros mais altos ou use o método bola de neve. É uma jornada, e cada passo conta. A melhor estratégia para você vai depender do seu perfil.
Se você tem várias dívidas, considere o método bola de neve: comece pagando a menor dívida primeiro, enquanto faz o pagamento mínimo nas outras. Quando a menor for quitada, use o valor que você pagava nela para a próxima. O gás de ver uma dívida sumir te dá motivação.
Outra opção é focar nas dívidas com os juros mais altos. Elas são as que mais sangram seu orçamento. Negociar com os credores também pode ser uma boa saída para conseguir melhores condições de pagamento.
Automatizando poupança, contas e investimentos
Automatizar é seu melhor amigo para a organização financeira, programando transferências para poupança, investimentos e pagamentos de contas, garantindo que o dinheiro trabalhe para você. É a maneira mais eficaz de “pagar a si primeiro” e evitar esquecimentos.
Configure o débito automático para suas contas fixas, como aluguel, luz e internet. Assim, você nunca atrasa um pagamento. Em seguida, programe transferências automáticas da sua conta corrente para sua conta poupança ou de investimentos logo após receber seu salário.
Essa pequena atitude garante que seus objetivos financeiros sejam alcançados de forma consistente, sem você precisar se lembrar de fazer a transferência. A consistência é chave para ver o dinheiro crescer, e a automação é o caminho mais fácil para isso.
Conclusão: próximos passos para manter o hábito
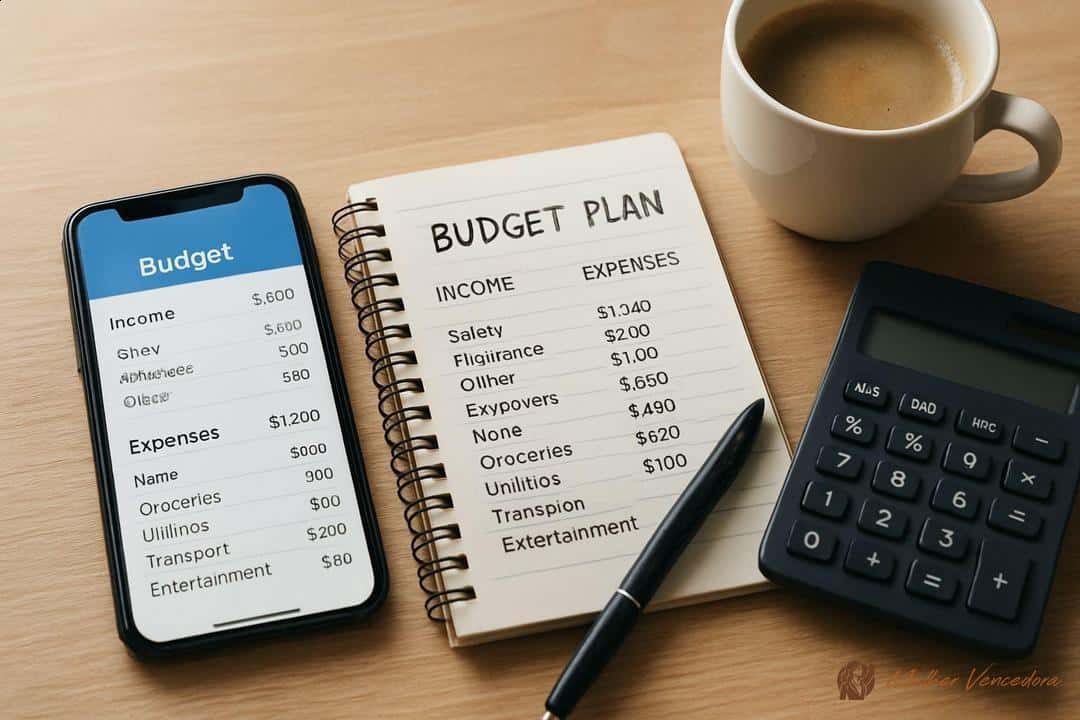
Para manter a organização financeira a longo prazo, é crucial revisar seu plano regularmente, celebrar pequenas vitórias e continuar aprendendo, ajustando suas estratégias conforme sua vida muda. Encarar as finanças como uma jornada contínua é o segredo, não um evento único.
Eu sempre digo que o planejamento financeiro é como cuidar de um jardim. Você planta as sementes, mas precisa regar, podar e ajustar. Uma revisão mensal ou trimestral é essencial. Olhe para seus gastos e veja se algo mudou ou se é preciso fazer algum ajuste no orçamento.
Não se esqueça de celebrar cada pequena vitória! Conseguiu quitar uma dívida pequena? Atingiu sua meta de poupança para o mês? Reconhecer esses marcos te dá motivação para continuar. É um reforço positivo importantíssimo.
E o aprendizado não para. O mundo financeiro muda, e sua vida também. Continuar aprendendo sobre investimentos, novas formas de economizar ou mesmo como lidar com imprevistos te deixa mais forte. Existem muitos recursos online e livros que podem ajudar.
A organização financeira é um músculo que você exercita. Comece hoje. Dê o primeiro passo. E lembre-se: a consistência é o que vai te levar à liberdade financeira que você busca.
Principais pontos
Para transformar sua vida financeira de forma sustentável, compreenda e aplique estes pontos-chave de organização e planejamento:
- Diagnóstico Financeiro Completo: Mapeie todas as entradas e saídas por 30 dias para ter uma visão clara da sua saúde financeira, identificando onde seu dinheiro realmente vai.
- Fundo de Emergência Essencial: Construa uma reserva que cubra de 3 a 6 meses de suas despesas essenciais, garantindo segurança para imprevistos.
- Estratégias para Dívidas: Priorize o pagamento de dívidas com juros mais altos ou utilize o método bola de neve para quitar compromissos financeiros de forma mais rápida.
- Automação Financeira: Programe pagamentos de contas e transferências automáticas para poupança e investimentos, assegurando consistência nos seus objetivos sem esforço manual.
- Identificação de Vazamentos: Categorize seus gastos para identificar e cortar despesas supérfluas e assinaturas esquecidas, otimizando seu orçamento.
- Revisão e Aprendizado Contínuo: Revise seu plano financeiro mensal ou trimestralmente e continue aprendendo sobre finanças para ajustar suas estratégias conforme sua vida evolui.
A consistência e a adaptação contínua são os pilares para alcançar a liberdade financeira e manter seus hábitos saudáveis a longo prazo.
Perguntas Frequentes sobre Organização Financeira
Por que é importante mapear minhas entradas e saídas por 30 dias?
Mapear suas finanças por 30 dias oferece uma visão clara e realista de onde seu dinheiro está indo, ajudando a identificar padrões de gastos e possíveis “vazamentos” no orçamento.
Como funciona o método de orçamento 50/30/20?
Qual o objetivo de um fundo de emergência e quanto devo guardar?
O fundo de emergência serve como uma rede de segurança para imprevistos. O ideal é guardar o equivalente a 3 a 6 meses de suas despesas essenciais em um local seguro e de fácil acesso.
Como a automação pode ajudar na minha organização financeira?
Automatizar pagamentos de contas, transferências para poupança e investimentos garante que você pague suas contas em dia e atinja suas metas financeiras de forma consistente, sem esquecimentos.